

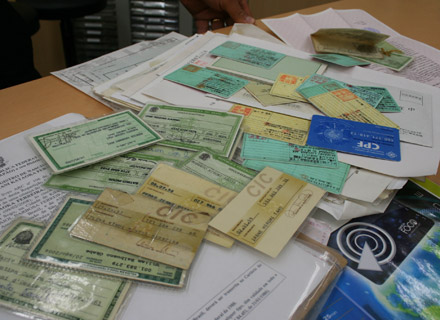
– Certidão de óbito da autora da herança, RG, CPF, e certidão de casamento ou nascimento (se falecido no estado civil de solteiro) (atualizada até 90 dias);
– Certidão Conjunta Negativa (ou Positiva com Efeitos de Negativa) de Débitos em nome do Espólio – Municipal, Estadual e Federal);
– Escritura de Pacto Antenupcial e Certidão do Registro do Pacto (se houver);
– Certidão negativa da inexistência de testamento expedida pelo Colégio Notarial do Brasil – Conselho Federal;
– Carnê do IPTU do imóvel acompanhada de certidão negativa;
– Documentos, RG, CPF e qualificações completa do conjugue do falecido certidão de nascimento (herdeiros solteiros) ou certidão de casamento (herdeiros casados, separados ou divorciados) – atualizada até 90 dias e qualificação completa;
– Relação de todos os bens deixados pelo falecido, sendo imóveis: certidão de ônus expedida pelo Cartório de Registro de Imóveis (original e atualizada – prazo máximo 30 dias) e cópia autenticada do compromisso de compra e venda, se o imóvel ainda não estiver quitado e registrado em nome do falecido;
– Se o imóvel pertencente ao patrimônio do falecido for rural: Certidão Negativa de Débitos de Imóvel e cópia autenticada da declaração de ITR do último exercício ou cópia autenticada da declaração de ITR dos últimos 5 (cinco) anos (DIAC, DIAT, recibo de entrega e Drafts), bem como – CCIR – Certificado de Cadastro de Imóvel Rural expedido pelo INCRA;
– Indicação pelos herdeiros que elegem inventariante e
– Cópia do recolhimento do Imposto de Transmissão. Geralmente o cartório emite a guia. A competência para arrecadação do ITCMD (imposto sobre transmissão “causa mortis”) é do Estado de situação dos bens. No caso de bens móveis, títulos créditos, a competência é do Estado onde se processar o inventário.
No Estado de São Paulo a alíquota do ITCMD é de 4% (quatro por cento) sobre o patrimônio.
No Estado de São Paulo ficam isentos do pagamento do ITBI:
a) o imóvel de residência, urbano ou rural, cujo valor não ultrapassar 5.000 (cinco mil) Unidades Fiscais do Estado de São Paulo – UFESPs (aproximadamente dez mil reais) e os familiares beneficiados que nele residam e não tenham outro imóvel;
b) o imóvel cujo valor não ultrapassar 2.500 (duas mil e quinhentas) UFESPs, (cinco mil reais), desde que seja o único transmitido;
c) a ferramenta e equipamento agrícola de uso manual, roupas, aparelho de uso doméstico e demais bens móveis de pequeno valor que guarneçam os imóveis referidos nas alíneas anteriores, cujo valor total não ultrapassar 1.500 (mil e quinhentas) UFESPs (aproximadamente três mil reais) e
d) os depósitos bancários e aplicações financeiras, cujo valor total não ultrapassar 1.000 (mil) UFESPs; (aproximadamente mil reais).
Documentos Necessários, Bens Móveis, Ações, Quotas de Empresas, etc.
= Cópia dos extratos bancários e de investimento de todas as contas do falecido;
= Automóveis: cópia autenticada do Certificado de Registro e Licenciamento de Veículo do respectivo exercício da morte do falecido;
= Ações cópia do extrato da Bovespa;
= Empresas: Cópia do contrato social da empresa e última alteração social e cópia autenticada do CNPJ. Certidão da Junta Comercial de Breve relato ou do Cartório de Títulos e Documentos e balanço do exercício atinente ao ano do falecimento do autor da herança;
= Embarcações: cópia autenticada do título de inscrição na Delegacia da Capitania dos Portos competente;
= Joias relações completa e nota fiscal se houver;
= Relacionar todas as dívidas, direitos e obrigações deixadas pelo falecido;
= Apresentar descrição pormenorizada da partilha de bens, definindo o que ficará para cada herdeiro. Os bens podem ficar em comum, devendo ser informado;
= Procuração: Se algum dos interessados não estiver presente e deixar ser representado por procurador, deverá ser apresentada procuração pública com descrição dos poderes, feita em cartório ou, se o herdeiro for residente no exterior, no consulado brasileiro;
Finalizado o inventário, para transferir a propriedade dos imóveis o leitor deverá levar a escritura ou certidão aos Registros de Imóveis para a transferência da propriedade. Requerer junto ao DETRAN a transferência da titularidade dos automóveis ao herdeiro, bem como junto aos Bancos o saldo bancário, etc.
Autor: Flávio Olímpio de Azevedo.